Singapura targetkan pertumbuhan asuransi captive
Perusahaan berskala lebih kecil berpotensi mendapatkan cara mengelola risiko dengan biaya lebih rendah.
Struktur asuransi yang diusulkan Singapura dinilai dapat mempermudah dan menekan biaya pembentukan asuransi captive serta insurance-linked securities, dengan menurunkan biaya dan mengurangi beban administrasi, menurut para analis.
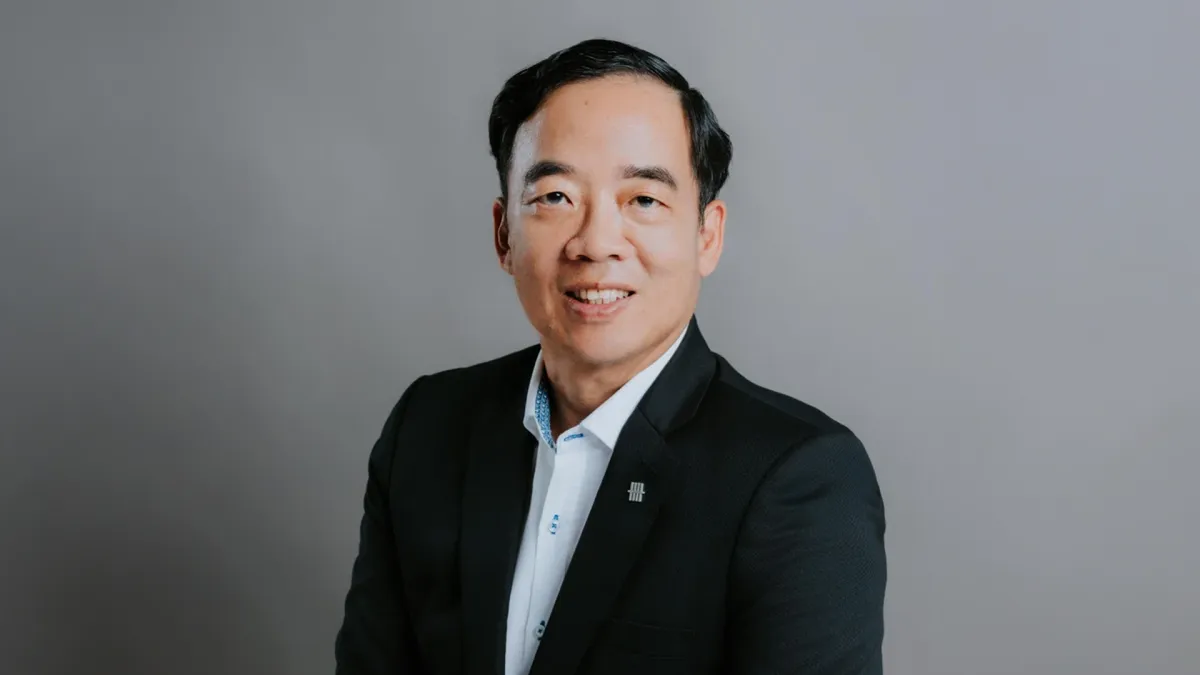
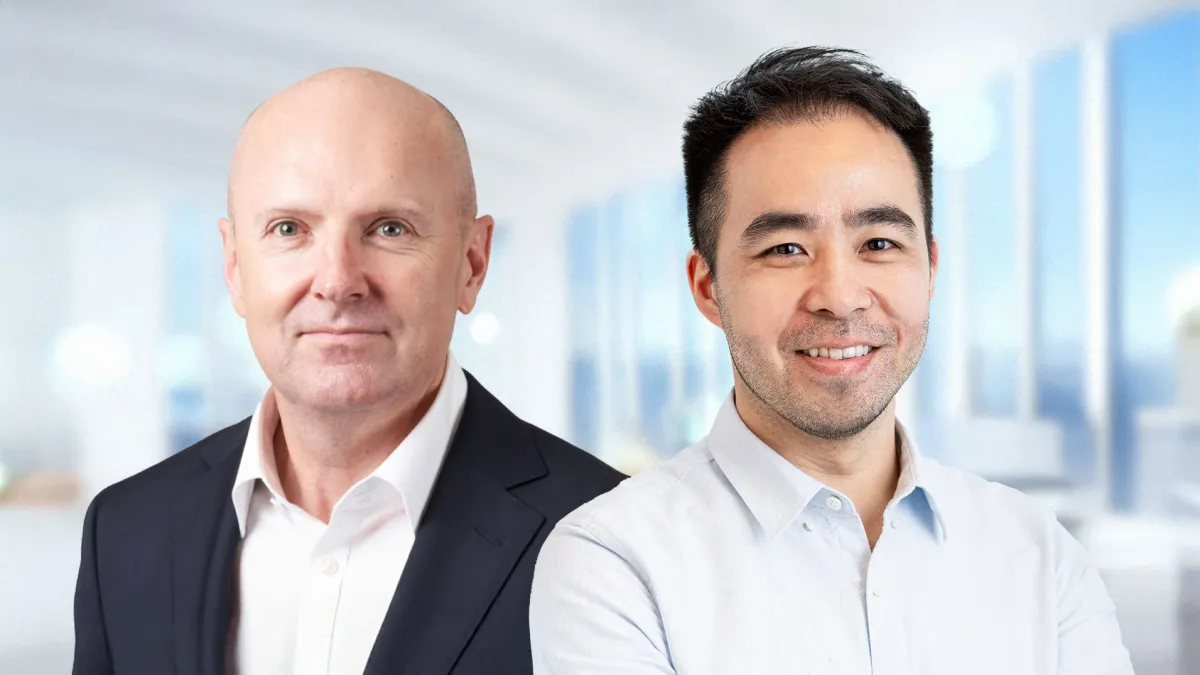
George Ong, regional director Aon Insurance Managers (Singapore) Pte Ltd., mengatakan proposal ini berpotensi membuat asuransi captive lebih mudah diakses dengan menurunkan biaya awal serta memberikan alternatif bagi perusahaan selain membentuk asuransi captive mandiri.
Ia menyebut permintaan berpotensi datang dari perusahaan skala menengah yang mencari cara mengelola risiko dengan biaya lebih rendah, organisasi besar yang mengambil pendekatan bertahap dalam kepemilikan captive, serta perusahaan yang tengah menjajaki insurance-linked securities.
Otoritas Moneter Singapura (MAS) tengah melakukan konsultasi terkait kerangka protected cell company yang memungkinkan beberapa program asuransi beroperasi di bawah satu entitas hukum, namun tetap memisahkan aset dan liabilitas masing-masing program.
Regulator tersebut menyatakan kerangka ini akan mendukung asuransi captive—perusahaan asuransi yang dibentuk oleh bisnis untuk menanggung risiko mereka sendiri—serta insurance-linked securities, yang memungkinkan perusahaan asuransi mengalihkan risiko asuransi kepada investor.
MAS menyatakan perusahaan saat ini memerlukan entitas hukum terpisah untuk setiap program asuransi, sehingga menambah biaya dan beban administrasi.
"Masih terlalu dini untuk mengukur potensi pertumbuhan pasar alternative risk transfer di Singapura, karena hasilnya akan bergantung pada kerangka final dan tingkat adopsi pasar," kata Ong kepada Singapore Business Review dalam balasan tertulis melalui email.
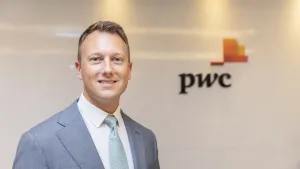
Sean Welsch, Asia captive consulting leader Marsh Asia Pte. Ltd., mengatakan struktur serupa berkembang lebih cepat dibandingkan asuransi captive single-parent tradisional di pasar lain, karena membutuhkan modal awal lebih kecil, waktu pembentukan lebih singkat, dan biaya operasional lebih rendah.
Berdasarkan 89 asuransi captive berlisensi di Singapura, Welsch memperkirakan pasar ini berpotensi menambah 50 hingga 90 cell dalam lima tahun pertama sejak kerangka ini diberlakukan.
Angka tersebut bisa meningkat hingga 150 cell apabila beberapa platform protected cell company diluncurkan lebih awal dan kerangka ini mendukung ragam penggunaan bisnis yang lebih luas, ujarnya.
Welsch mengatakan biaya yang lebih rendah dan struktur yang lebih sederhana dapat mendorong lebih banyak transaksi asuransi captive dan insurance-linked securities, sekaligus memberikan fleksibilitas lebih besar bagi perusahaan, sponsor, dan investor.
Ong menambahkan kerangka ini juga dapat memberikan cara mengelola risiko yang lebih sederhana bagi perusahaan yang belum siap membentuk asuransi captive mandiri.
Keduanya sepakat bahwa keberhasilan kerangka ini sebaiknya diukur dari jumlah protected cell company dan cell yang terbentuk, pertumbuhan penerbitan asuransi captive dan insurance-linked securities, serta jumlah risiko dan modal yang dikelola melalui Singapura.
Mereka menyebut adopsi jangka panjang akan bergantung pada aturan final dan seberapa cepat perusahaan mengadopsi struktur ini.



 Read Here
 Advertise
 Sign Up